副業をしている会社員の確定申告は、やることを順番に並べれば「対象か判定 → 書類をそろえる → 所得区分を決める → スマホかPCで作成 → 住民税の徴収方法を選ぶ → 期限内に送信」の6ステップです。2026年分(令和8年分)は例年どおりなら2027年3月15日(月)が期限。このページは会社員が自分で申告を終えるための手順書で、給与以外の所得が20万円以下の人が見落としがちな住民税の申告まで含めています。
この記事の目次 9項目
ステップ0:そもそも申告が必要か(20万円ルールの正確な意味)
給与収入2,000万円以下で、1か所からの給与が源泉徴収・年末調整の対象となる会社員は、給与・退職所得以外の所得の合計が年20万円以下なら、原則として所得税の確定申告は不要です(所得税法121条、タックスアンサーNo.1900)。ただしこれは所得税だけの話で、住民税には20万円ルールがありません。給与以外の副業所得がある場合は原則として住民税の申告が必要ですが、所得税の確定申告をした場合などは別途の申告が不要です。給与のみで勤務先から給与支払報告書が提出され、追加する所得・控除がない場合も別途申告が不要になるため、自治体の案内で確認します。判定の詳細は副業の確定申告はいくらから?にまとめています。
医療費控除などで確定申告する場合は、20万円以下の副業所得も含めます。副業がアルバイト給与の場合は、年末調整されなかった給与の収入金額と給与・退職所得以外の所得の合計で判定します。給与額や控除による例外もあるため、上記の国税庁の条件を確認してください。
国税庁:還付申告と20万円以下の所得 / 中央区:住民税申告の要否
以下の20万円の表は、上記の会社員の条件を満たす給与以外の副業についての整理です。
| あなたの状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 副業所得が20万円超 | 原則必要 | 確定申告をすれば不要(自動で連携) |
| 副業所得が20万円以下 | 原則不要(上記条件を満たす場合) | 原則必要(自治体で確認) |
| 副業報酬から所得税等が源泉徴収されている | 所得・控除・源泉徴収税額を合算して精算。還付とは限らない | 確定申告をすれば不要 |
| 医療費控除・寄附金控除などを確定申告で受ける | 必要 | 確定申告をすれば不要 |
ステップ1:そろえるもの
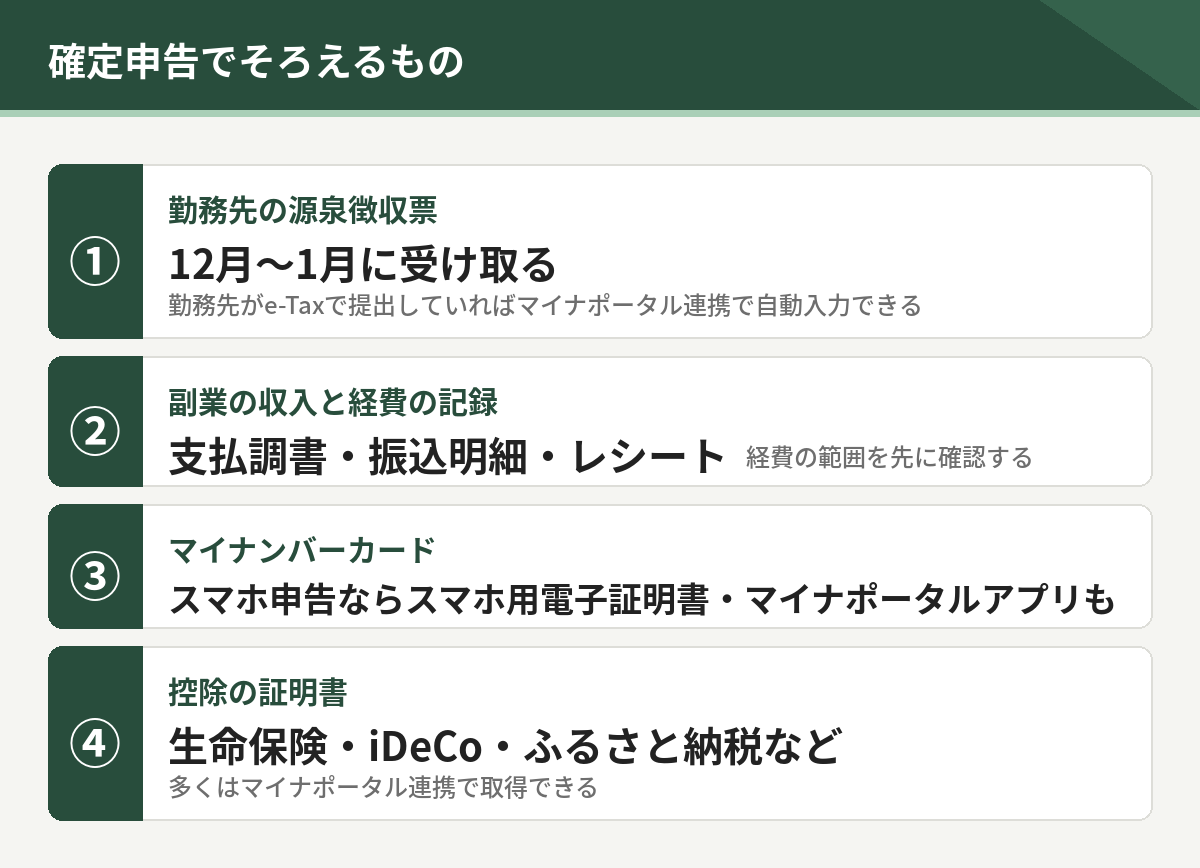
- 勤務先の源泉徴収票(12月〜1月に受け取る。勤務先がe-Taxで提出していればマイナポータル連携で自動入力できる)
- 副業の収入と経費の記録(支払調書・振込明細・レシート。経費の範囲を先に確認)
- マイナンバーカードと暗証番号、対応スマホ・マイナポータルアプリ。カードを読み取る方式のほか、対応端末ではスマートフォンのマイナンバーカードも利用できます
- 控除の証明書(生命保険・iDeCo・ふるさと納税など。多くはマイナポータル連携で取得可)
ステップ2:副業の所得区分を決める(雑所得か事業所得か)
副業が雇用契約に基づく給与なら給与所得として整理します。業務委託などは事業所得か業務に係る雑所得かを実態で判断します。帳簿の有無や売上額だけで自動的に決まるものではなく、営利性・継続性などを含め社会通念上の事業に当たるかが基本です。雑所得の赤字は給与所得と損益通算できません。国税庁:所得税基本通達35-2と雑所得と事業所得の分かれ目を確認し、判断が難しい場合は税務署・税理士に相談してください。
ステップ3:スマホかPCで申告書を作る
国税庁「確定申告書等作成コーナー」の流れ(スマホ申告)
- マイナポータルアプリを入れ、画面に従ってマイナンバーカードを読み取るなどして本人確認する
- 作成コーナーで「所得税」を選び、マイナポータル連携で源泉徴収票・控除証明書を取り込む(勤務先がe-Tax提出していない場合は手入力)
- 副業の実態に合う所得区分に入力する。給与の副業は源泉徴収票を使い、業務委託等は適切な区分に収入・必要経費を入力する
- 住民税の徴収方法を確認する。給与・公的年金等以外の所得で普通徴収を希望する場合は「自分で納付」を選ぶ(次のステップ)
- 内容を確認してe-Taxで送信。納税がある場合はスマホ決済・振替納税・クレジット等から選ぶ。還付の場合は口座を登録
記帳が必要になる事業所得や、経費の項目が多い人は、会計ソフトで帳簿と申告書を一体で作るほうが手戻りがありません。
記帳と申告書作成を一体でやるなら(クラウド会計ソフト)
やよいの青色申告 オンライン(セルフ・ベーシックは初年度無料・PCで申告)/freee会計(質問に答える形式・スマホから電子申告可)/マネーフォワード クラウド確定申告(利用するプランの料金・電子申告対応を公式で確認)
※ソフト名のリンクは広告(アフィリエイトリンク)です。3社の料金・無料条件の比較は会計ソフト比較へ。
ステップ4:住民税の徴収方法を「自分で納付」にする
確定申告書第二表の「住民税に関する事項」で、給与・公的年金等以外の所得に係る住民税の徴収方法を「自分で納付」(普通徴収)として希望できます。普通徴収として処理されれば自分で納付しますが、赤字や控除・申告内容によっては希望どおりにならない場合があります。給与の副業は原則として合算して主たる勤務先から特別徴収されるため、例外を含め自治体に確認してください。文京区:副業がある場合の徴収方法。仕組みと例外は副業の住民税を普通徴収にする方法で詳しく説明しています。
ステップ5:期限と、間に合わなかったとき
- 所得税の申告・納付期限は例年2月16日〜3月15日。2026年分は例年どおりなら2027年3月15日(月)。対象年分の正式な申告期間・納期限を国税庁で確認してください
- 還付申告は翌年1月1日から5年間提出できる(No.2030)。急いで2月を待つ必要はない
- 納税があるのに期限を過ぎると、無申告加算税・延滞税が生じる場合があります。気付いた時点で税務署に相談してください。住民税の申告期間・提出先は自治体の当該年度の案内で別に確認します
2026年分で変わっている点
2026年分には令和8年度税制改正による基礎控除・給与所得控除の変更があるため、2025年分と同じ額で計算しないでください。対象年分の作成コーナーと年末調整済みの源泉徴収票を使い、合計所得に応じた控除を確認します。給与だけの非課税目安を、給与と業務委託報酬の合計額にそのまま当てはめることもできません。国税庁:令和8年度税制改正による基礎控除の引上げ等
つまずきやすいポイント
- 「20万円以下なら何もしなくてよい」とは限りません。所得税の申告不要条件と、住民税の手続きを分けて確認してください。
- 源泉徴収があっても必ず還付になるわけではありません。給与と副業の所得・控除・源泉徴収税額を合わせて計算し、追加納税か還付かを確認します。
- 「自分で納付」を選んでも、副業が赤字で給与所得と相殺される場合や、自治体の運用によっては普通徴収にならないことがあります。
- 所得税の確定申告を済ませた場合は、原則として住民税を別途申告する必要はありません。所得税の申告をしない場合は、申告する年の1月1日時点の住所地の自治体で住民税申告の要否を確認します。
あわせて読む
- 副業の確定申告はいくらから? … 20万円ルールと住民税の関係
- 副業の住民税を普通徴収にする方法 … 会社に知られる経路と例外
- 副業の経費はどこまで認められるか … 家事按分と保存のルール
確認元
- 国税庁 タックスアンサー No.1900・No.2020・No.2030・No.2072・No.2795
- 国税庁「令和7年度税制改正 基礎控除の見直し等」/「令和7年分はスマホとマイナポータル連携でもっと便利に」
- 地方税法317条の2・321条の3(e-Gov)/東京都主税局・各自治体の住民税案内
この記事に書いた手続きの内容は 2026年9月3日 に国税庁・総務省・各自治体の公表資料で確認しました。令和8年分(2026年分)の申告日程・様式は国税庁の対象年分の案内で最終確認してください。個別の税務判断は税理士または税務署にご相談ください。


執筆・確認:みんなの副業 編集部(株式会社NO CAP)/最終確認日:2026年9月3日/確認方法:国税庁タックスアンサー(No.1900・2020・2030・2072・2795)、国税庁「令和7年度税制改正 基礎控除の見直し等」、総務省・自治体の住民税案内を編集部が確認
2026年9月14日訂正:20万円の適用条件、給与副業、住民税申告・徴収、源泉徴収と還付、令和8年分の控除に関する説明を国税庁・自治体資料と照合して修正しました。スマホ手順は国税庁の案内で対象年分を確認してください。