副業の所得が20万円以下でも、誰でも確定申告が不要になるわけではありません。給与収入2,000万円以下で、1か所の勤務先で源泉徴収・年末調整を受けている会社員は、給与・退職所得以外の所得の合計が年20万円以下なら、原則として所得税の確定申告は不要です。ただし、医療費控除などで確定申告する場合は副業所得も含めます。住民税の申告は別に確認してください。
この記事の目次 10項目
副業20万円以下で確定申告が不要になる条件
以下の表は、給与収入2,000万円以下で、1か所からの給与が源泉徴収・年末調整の対象となる人が、給与以外の副業をしている場合の基本的な整理です。副業のアルバイト給与や、給与のない自営業者には、そのまま当てはめません。国税庁:給与所得者で確定申告が必要な人
| 所得税 | 住民税 | |
|---|---|---|
| 副業の所得が20万円以下 | 確定申告は不要(条件あり) | 原則として申告が必要 |
| 副業の所得が20万円超 | 原則として確定申告が必要 | 所得税の確定申告をすれば不要 |
| 判定する金額 | 収入から必要経費を引いた所得 | 同じく所得 |
20万円の申告不要制度は、所得税の確定申告に関するものです。住民税には同じ制度がなく、給与以外の副業所得がある場合は原則として市区町村への申告が必要です。ただし、所得税の確定申告をした場合や、給与のみで勤務先から給与支払報告書が提出されている場合など、別途の住民税申告が不要になるケースもあります。住所地の自治体の案内で確認してください。さいたま市:副業所得20万円以下の申告・中央区:住民税申告のQ&A
会社員が確認する3条件と、申告する場合の注意
- その年の給与の収入が2,000万円以下であること
- 1か所から給与を受けていて、その全部が源泉徴収・年末調整の対象になっていること
- 給与所得・退職所得以外の所得の合計が20万円以下であること
確定申告書を出すなら、20万円以下でも書く必要があります
医療費控除やふるさと納税のワンストップ特例を使わない寄附金控除など、ほかの理由で確定申告書を出す場合は、20万円以下の副業所得もその申告書に含めます。「20万円以下だから書かなくていい」という免除は、確定申告書そのものを出さない人のための規定だからです。
副業がアルバイト給与なら「収入金額」で判定する
2か所以上から給与を受け、給与の全部が源泉徴収の対象となる場合は、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額の合計で20万円を判定します。副業給与から自己判断で経費を引いて20万円以下にする計算ではありません。給与額や所得控除による例外もあるため、複数勤務先の源泉徴収票をそろえて国税庁の条件を確認してください。
給与以外の副業は、収入から必要経費を引いて考える
以下は、課税対象となる業務の収入・経費の例です。上記の会社員の条件を満たし、ほかの申告理由がない場合を想定しています。私物の売却や購入額に応じたポイント還元などは、性質により課税の扱いが異なります。
判定するのは収入ではなく所得です。たとえばネット販売で年30万円を売り上げ、仕入れと送料で12万円かかっていれば、所得は18万円。この場合は20万円以下になります。
| 例A:原稿執筆の報酬 | 例B:ネット販売 | |
|---|---|---|
| 収入 | 15万円 | 30万円 |
| 必要経費 | 0円 | 12万円(仕入れ・送料) |
| 所得 | 15万円 | 18万円 |
| 所得税の確定申告 | 原則不要(上記条件を満たす場合) | 原則不要(上記条件を満たす場合) |
| 住民税の申告 | 原則必要(自治体で確認) | 原則必要(自治体で確認) |
経費にできるもの・家事按分の考え方
必要経費は「その収入を得るために直接かかった費用」と「その業務について生じた費用」です。自宅で作業する場合の家賃・通信費・電気代のように、生活と仕事が混ざっている支出は家事按分して、仕事に使った割合だけを経費にします。
按分の割合は、床面積や使用時間など説明できる基準で区分できれば認められます。所得税基本通達45-2のただし書は、業務に使う部分が50%以下であっても、その部分を明らかに区分できる場合は必要経費に算入して差し支えないとしています。按分の根拠になるメモや計算式は残しておきましょう。
「事業所得」と「雑所得」で、できることが変わります
副業の所得をどちらで申告するかによって、赤字が出たときの扱いが変わります。給与所得と相殺(損益通算)できるのは不動産・事業・山林・譲渡の4つの所得だけで、雑所得の赤字は給与所得と相殺できません(所得税法69条)。
では何で決まるのか。2022年10月7日付で所得税基本通達35-2に注記が加わり、帳簿書類を保存しているかどうかが目安になりました。
| 帳簿書類の保存あり | 帳簿書類の保存なし | |
|---|---|---|
| 収入300万円超 | 概ね事業所得 | 概ね業務に係る雑所得 |
| 収入300万円以下 | 概ね事業所得 | 業務に係る雑所得 |
ただし帳簿があれば必ず事業所得になるわけではなく、収入が僅少な場合(例年300万円以下で、主たる収入に対する割合が10%未満)や、例年赤字で改善の取組がない場合は個別に判断されます。まずは帳簿をつけて残す、というのが実務上の出発点です。
帳簿の保存は義務になっている場合があります
業務に係る雑所得でも、前々年の収入が300万円を超える人は現金預金取引等関係書類の保存が、1,000万円を超える人は確定申告書への収支内訳書の添付が必要です(令和4年分以後)。
そもそも税金がかかり始めるのはいくらから?
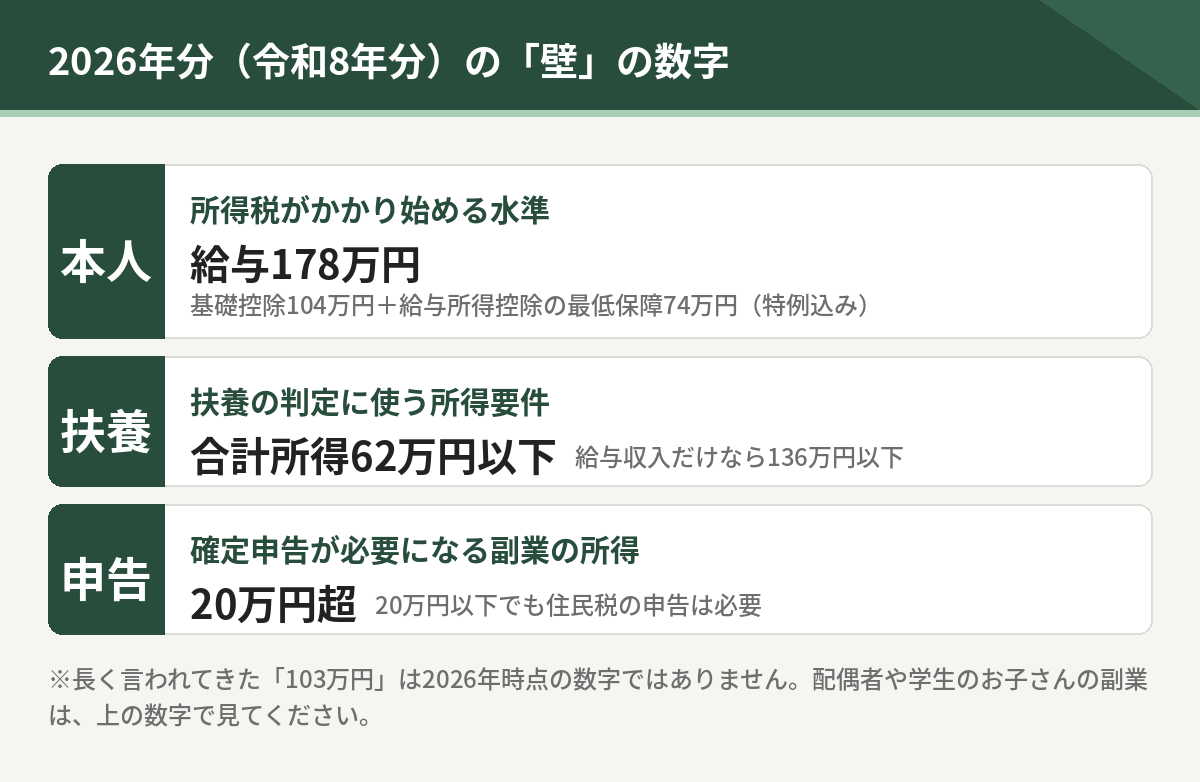
所得税の負担が始まる水準(いわゆる「年収の壁」)は引き上げが続いています。令和8年分=2026年分は、給与収入のみでほかに所得がない場合、178万円以下なら所得税はかかりません。副業の事業所得・雑所得がある場合に、給与と副業の収入を単純に足して178万円で判定するものではありません。国税庁:パート収入と所得税。基礎控除が最高104万円、給与所得控除の最低保障額が特例込みで74万円になったためです。長く言われてきた「103万円」は、2026年時点の数字ではありません。
扶養の判定に使う所得要件も動いていて、令和8年分は合計所得62万円以下(給与収入だけなら136万円以下)です。配偶者や学生のお子さんの副業を考えるときは、この数字で見てください。
副業を始めたらやっておくこと(4つ)
- 収入と経費を記録する。ノートでも表計算ソフトでも構いません。日付・相手・金額・内容の4つが残っていれば十分に使えます
- 領収書・請求書・振込明細を保存する。ファイルにまとめて年ごとに分けておくと、申告のときに探さずに済みます
- 年が明けたら所得を集計する。副業が給与か、それ以外かを分け、所得の合計と申告不要の条件を確認します
- 対象年分の申告期間を確認して提出する。e-Taxを使えば自宅から提出できます。所得税の確定申告が不要な場合も、市区町村への住民税申告の要否を確認します
あわせて読みたい
- 報酬の受け取り方と申告の関係 … 手渡し・銀行振込で申告義務が変わるのかを整理しています
- 会社員が副業を始める前に確認すること … 就業規則と住民税の仕組みをまとめています
- 副業の収入とふるさと納税 … 副業で所得が増えたときの上限額の考え方
この記事で参照した資料
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」
- 所得税法121条/地方税法317条の2・317条の3(e-Gov法令検索)
- 国税庁 令和4年10月7日付 所得税基本通達35-2の改正およびその解説
- 国税庁 タックスアンサー No.1500「雑所得」/No.2250「損益通算」/No.2210「必要経費の知識」
- 国税庁「令和8年度税制改正」および「源泉所得税の改正のあらまし」(令和8年4月)
確定申告の実務はこちら
- 副業の確定申告のやり方 … 会社員の申告準備と提出の手順(スマホ申告対応)
- 副業の住民税を「自分で納付」にする方法 … 会社に知られる経路と、選べないケース
- 副業の経費はどこまで認められる? … 家事按分と記録・保存のルール
- 雑所得?事業所得? … 帳簿の保存と事業の実態から考える区分
この記事に書いた税の取扱いは 2026年8月22日 に、国税庁・厚生労働省・総務省など発表元の資料で確認しました。制度は改正されることがあるため、手続きの前に必ず最新の内容をご確認ください。
2026年9月14日追記:20万円の申告不要条件、複数給与、還付申告と住民税の扱いを国税庁・自治体の公開情報で再確認し、冒頭と関連箇所を修正しました。個別の申告要否は所得の種類・控除等により異なります。