株式や投資信託の運用は、労働して報酬を得る行為ではないため、就業規則の副業条項の対象にならないのが一般的です。ただし別のルールが関わってくる場面があります。どこを見ればよいかを整理します。
この記事の目次 5項目
なぜ投資は副業条項の対象外とされるのか
厚生労働省のモデル就業規則(令和7年12月版)第70条が扱っているのは「他の会社等の業務に従事すること」です。自分の資産を運用する行為はこれに当たらないため、副業・兼業の届出や許可の対象にしていない会社が多くなっています。
もっとも、これは一般的な整理であって、すべての会社に当てはまるわけではありません。就業規則に投資や資産運用について独自の定めを置いている会社もあります。まず自社の規則を確認してください。
投資で問題になるのは、副業条項ではなく別のルールです
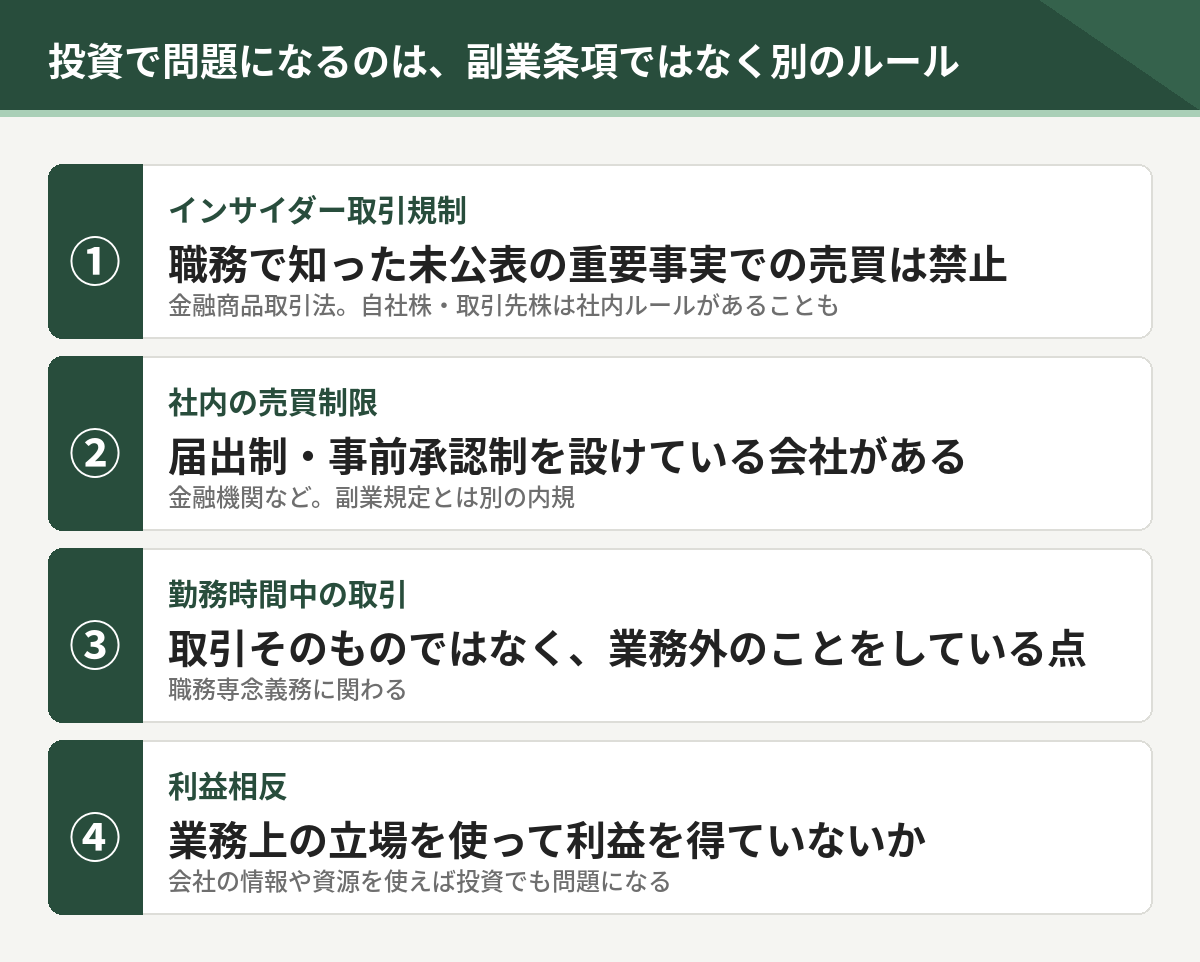
| 論点 | 内容 |
|---|---|
| インサイダー取引規制 | 金融商品取引法の規制です。職務で知った未公表の重要事実をもとに、その会社の株式などを売買することは禁止されています。上場企業やその取引先に勤めている場合、自社株・取引先株について社内ルールが定められていることがあります |
| 社内の売買制限 | 金融機関などでは、従業員の有価証券取引について届出制・事前承認制を設けていることがあります。これは副業規定とは別の内規です |
| 勤務時間中の取引 | 取引そのものが問題なのではなく、勤務時間中に業務外のことをしている点が職務専念義務に関わります |
| 利益相反 | 業務上の立場を使って利益を得る形になっていないか。会社の情報や資源を使えば、投資であっても問題になります |
税金の扱いは、給与とは別の仕組みです
上場株式や投資信託の売却益・配当は、給与とは分けて計算する申告分離課税が基本です。証券会社の「特定口座(源泉徴収あり)」を使っている場合、売買のたびに税金が差し引かれるため、原則として確定申告をしなくても手続きが完結します。
この場合、副業の所得20万円ルールとは別の話になります。20万円ルールは給与所得・退職所得以外の所得の合計で判定しますが、特定口座(源泉徴収あり)で完結させた分は申告不要制度の対象です。損失を翌年以降に繰り越したい、複数口座の損益を通算したいといった場合は、あえて確定申告をします。
確定申告をすると住民税の通知に反映されることがあります
特定口座(源泉徴収あり)で完結させれば、住民税も源泉徴収で終わります。一方、損益通算や繰越控除のために確定申告をすると、その内容が住民税の計算に入ります。会社に届く通知に影響するかどうかが気になる場合は、市区町村の税務課に、その自治体での扱いを確認するのが確実です。
副業としてのメリット・デメリット
| メリット | デメリット・注意したい点 |
|---|---|
|
|
当サイトは投資の助言をしていません
この記事は、就業規則と税の仕組みがどうなっているかを整理したものです。特定の銘柄・商品・タイミングを推奨するものではありません。投資の判断はご自身の責任で行ってください。制度や商品の内容で不明な点は、金融機関や、金融庁の「金融サービス利用者相談室」などの公的な窓口で確認できます。
確認しておくこと
- 就業規則に資産運用の定めがあるか。副業条項とは別に書かれていることがあります
- 勤務先に有価証券取引の届出制度があるか。金融機関・上場企業では珍しくありません
- 自社株・取引先株を扱っていないか。職務で知った情報との関係を確認します
- 口座の種類。特定口座(源泉徴収あり)かどうかで、申告の要否が変わります
あわせて読みたい
- 会社員が副業を始める前に確認する4つのこと … 就業規則・労働時間・住民税・社会保険
- 副業の確定申告はいくらから? … 20万円ルールと住民税の関係
- 公務員の副業はどこまで認められる? … 条文と許可の基準
この記事で参照した資料
- 厚生労働省「モデル就業規則」(令和7年12月版)第70条
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」
- 国税庁 タックスアンサー 株式・配当・利子と税(申告分離課税・特定口座)
- 金融商品取引法(インサイダー取引規制)
この記事に書いた制度の内容は 2026年8月22日 に、国税庁・厚生労働省・総務省など発表元の資料で確認しました。制度は改正されることがあるため、手続きの前に必ず最新の内容をご確認ください。