広告:この記事にはアフィリエイト広告が含まれます。
副業のお金の管理は、口座の残高を見るだけでは足りません。まだ入金されていない売上や、カードで使って翌月引き落とされる支出があるためです。最初に取引の内容、証拠となる資料、お金の動きを結び付ける仕組みを作ります。
取り組む順序は、①管理する範囲を決める、②口座とカードの用途を分ける、③売上と入金を記録する、④経費と支払いを記録する、⑤資料を保存する、⑥帳簿を確認する、⑦月末に見直す、の七つです。収入額が大きくなるまで待つ必要はありません。
この記事は主に個人が業務委託などで副業を行う場合の管理手順を扱います。給与として受け取る副業や法人会計とは分けて考えてください。税務上の所得区分や保存義務は、それぞれの条件を確認します。
この記事の目次 8項目
1. 「売上」「入金」「経費」「支払い」を分ける
| 項目 | 管理上の意味 | 見落としやすい点 |
|---|---|---|
| 売上 | 仕事などによって得る対価 | まだ振り込まれていない金額がある |
| 入金 | 口座などへ実際に入ったお金 | 売上以外に自分からの資金移動もある |
| 経費 | 業務上必要な費用 | 生活費や資産購入がすべて経費になるわけではない |
| 支払い | 口座・カード・現金で払うこと | 経費の発生時期と一致しないことがある |
税務上の収入時期は、原則として単に入金された日で決まるものではありません。権利が確定した時期を、取引内容や契約等に応じて判断します。一定の要件による現金主義の特例もあるため、自分の適用を確認してください。国税庁・収入金額とその計算
普段の管理表には、取引日と入出金日を別の欄にしておくと、後から確認しやすくなります。年末の未入金や、翌月のカード引き落としを忘れないためにも役立ちます。
2. 口座とカードの用途を決める
副業用の口座を分ける目的は、仕事と生活のお金を区別しやすくすることです。屋号付き口座や有料カードを持つこと自体が目的ではありません。既存口座を使う場合も、事業目的での利用条件を銀行へ確認します。
おすすめする管理の形は、売上の受取口座、仕事の支出に使うカード、その引き落とし口座を対応させることです。生活費へ移す場合は「自分の口座間の資金移動」と分かる記録を残します。個人事業のお金を生活用へ移しただけで、もう一度経費にすることはありません。
詳しい選び方は副業用の銀行口座と経費用クレジットカードで扱っています。口座を分けられない段階でも、取引に仕事・私用の区分を付けることから始められます。
3. 売上と入金の差を説明できるようにする
クラウドソーシングなどでは、報酬から手数料等が引かれて入金される場合があります。振込額だけを見ていると、契約報酬や差し引かれた費用との対応が分からなくなります。
架空の管理例:源泉徴収なし、消費税の区分を省略した説明用モデル
| 記録する項目 | 金額・内容 |
|---|---|
| 契約報酬 | 30,000円 |
| サービス手数料 | 6,000円 |
| 口座に入った額 | 24,000円 |
| 照合 | 30,000 − 6,000 = 24,000円 |
ここでの6,000円は特定サービスの料金ではありません。実際は契約・取引明細をもとに、報酬、手数料、源泉徴収、消費税等を区別します。源泉徴収された所得税をサービス手数料と同じ扱いにしないよう、内訳を保存してください。
案件ごとに契約番号、請求番号、金額、支払予定日、実際の入金日を結び付けます。複数案件がまとめて振り込まれる場合は、その内訳も残します。差額が出たら、値引き、返金、振込手数料、未入金など、理由を確認してから処理します。
4. カード利用と引き落としを二重に経費へ入れない
カードで仕事用のサービスを購入した記録と、後日の銀行引き落としは、同じ取引に関係する二つの動きです。会計ソフトへ両方の明細が入ったときに、それぞれを新しい経費として登録すると重複します。
例えば仕事用サービス3,000円をカードで購入し、翌月に3,000円が引き落とされた場合、費用の発生と未払分の精算を対応させます。ソフトごとに操作名が違うため、カード連携と口座連携の設定を確認してください。
自分の資金を副業口座へ入れたときも売上とは分けます。個人事業の帳簿では事業主貸・事業主借等を使う場面がありますが、ソフトの入力例や自分の記帳方法に沿って処理し、法人のお金と個人のお金を同じ扱いにしないようにします。
5. 領収書・請求書と取引記録を対応させる
通帳やカード明細だけでは、買った物の内容や仕事との関係まで分からないことがあります。請求書、領収書、契約や注文の記録を残し、何のための支出かをメモします。
仕事と私用にまたがる費用は、すべてを業務用とせず、業務上必要な部分を説明できる記録を用意します。必要経費と家事関連費の考え方は国税庁の説明を確認してください。国税庁・必要経費の知識
| 保存するもの | 一緒に残すメモ |
|---|---|
| 仕事用ソフトの請求書 | 使った業務、契約期間、決済方法 |
| 取材の交通費記録 | 日付、経路、案件、目的 |
| 書籍の領収書 | 調査対象となった仕事や分野 |
| 通信費などの明細 | 業務利用の範囲と区分の根拠 |
| 返金・取消の記録 | 元の取引番号と修正内容 |
紙か電子か、書類の種類、所得区分などで保存要件・期間が異なります。個人事業の記帳と保存の基本は国税庁の案内で確認し、記録を残す習慣と法定要件を区別して整えましょう。
電子で受け取ったものは、元のデータを確保する
電子取引データの保存義務がある場合、請求書や領収書を電子で授受した取引は、電子データの保存が必要です。保存には改ざん防止や見読性などの要件があり、条件に応じた検索要件の緩和や猶予措置もあります。「ファイル名を付ければすべて完了」と考えず、国税庁の確認表と自分の運用を照合します。国税庁・電子取引データ保存の案内
整理の例は「2026/09/売上」「2026/09/支出」のフォルダと、日付・取引先・金額・取引番号を含めたファイル名です。ただし、これは整理方法の例であって、単独で法的要件を満たす保証ではありません。訂正・削除の扱いや、データを提示できる状態も合わせて確認します。
オンライン上でしか表示されない明細は、退会や保存期間の終了前に必要なデータを確保します。取引番号を台帳と共通にすると、後から資料を探しやすくなります。
6. 会計ソフトは「自動化したい作業」で選ぶ
選定前に、自分が困っている作業を決めます。入出金の転記が負担なのか、請求書と入金の照合なのか、帳簿から申告書を作ることなのかで、必要な機能が変わります。
| 比較する項目 | 試用時に確かめること |
|---|---|
| 口座・カード連携 | 使う金融機関と契約種別に対応するか |
| 明細の登録 | 私用や資金移動を正しく分けられるか |
| 資料の保存 | 請求書などを取引へ結び付けられるか |
| 申告・帳簿 | 自分の所得と申告方法に対応するか |
| 相談 | 操作と税務のどちらを相談できるか |
| 費用 | 初年度・翌年度、年払い・月払い、追加料金 |
| 終了時 | 帳簿と添付資料を書き出せるか |
freee、マネーフォワード、弥生などを検討するときも、最安プラン名だけで決めず、必要な機能を同じ条件で確認します。各社の詳細な比較は会計ソフト比較に分け、本記事では日々の運用に集中します。
青色申告の特別控除は、ソフトを買えば自動的に使える制度ではありません。所得の種類、帳簿、期限内申告、電子申告等の要件があります。控除額がそのまま返金されるわけでもないため、「受講料やソフト代を必ず節税で回収できる」とは判断しないでください。国税庁・青色申告特別控除
7. 月末は五つの確認を同じ順番で行う
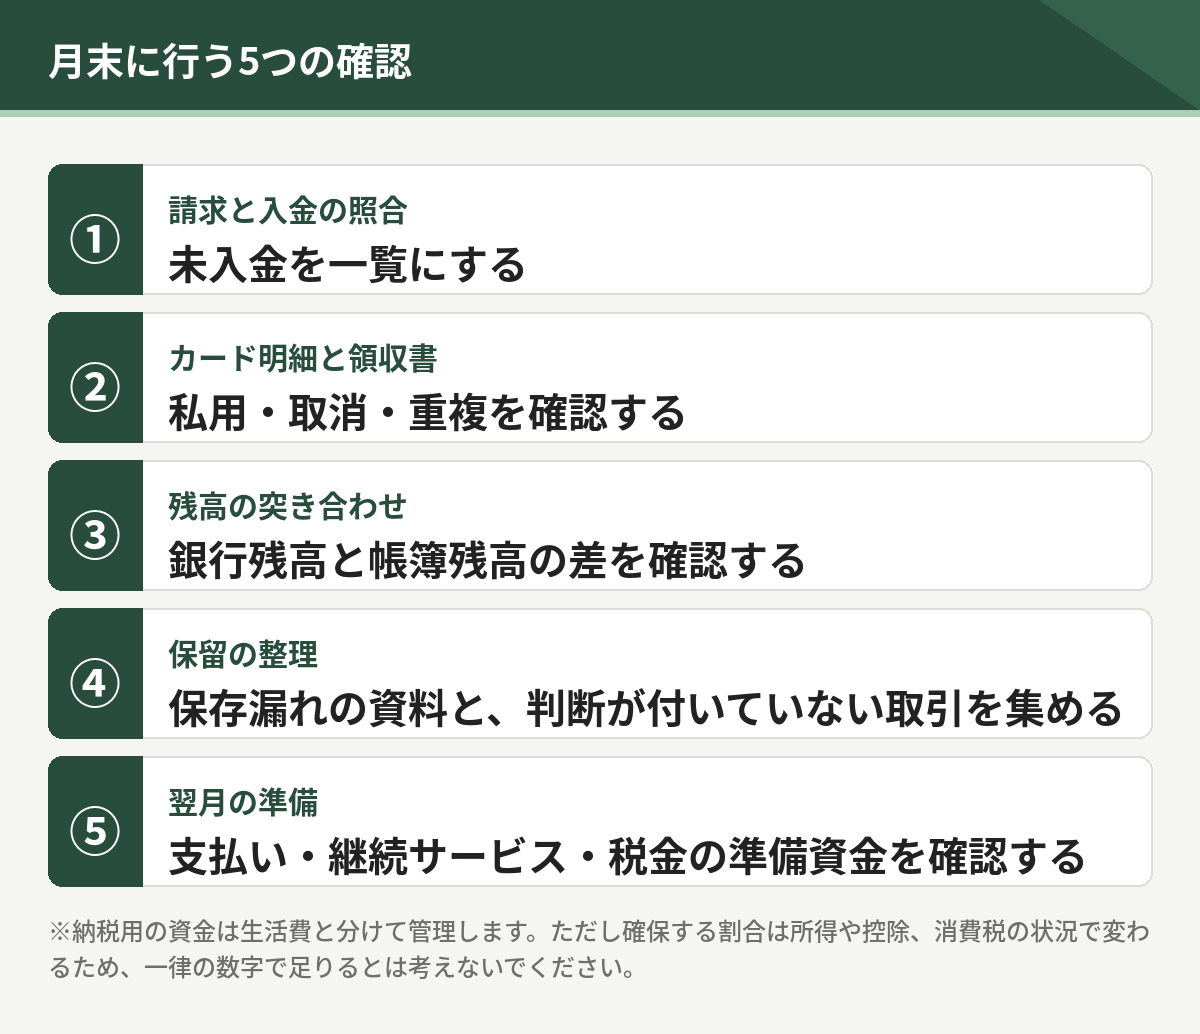
- 請求した仕事と入金を照合し、未入金を一覧にする。
- カード明細と領収書を合わせ、私用・取消・重複を確認する。
- 銀行の残高と帳簿の残高の差を確認する。
- 保存漏れの資料と、判断が付いていない取引を集める。
- 翌月の支払い、継続サービス、税金の準備資金を確認する。
納税用の資金は生活費と混ぜず管理すると使い込みを防ぎやすくなります。ただし、確保する割合は給与、所得、控除、消費税の状況などで変わるため、一律の数字で足りるとは考えないでください。
インボイス登録も、日々の管理と分けて検討する
取引先の要望だけで即決せず、登録した場合の請求・記帳・申告の負担、契約報酬への影響、適用できる経過措置を確認します。税制や期限の確認は、国税庁のインボイス制度の公式案内を入口に進めます。特例の数字を日々の資金管理へそのまま当てはめないようにしましょう。
よくある質問
売上が少なくても記録は必要ですか?
申告・記帳・保存義務の範囲は条件で異なりますが、売上や費用の記録がなければその条件も判断しにくくなります。少なくとも取引資料を集め、日付・相手・金額・内容が分かる状態から始めてください。
生活用カードで払ってしまいました。
仕事との関係と支払いを示す資料を残し、私用との区別が分かる形で記録します。カードの名称だけで経費になるかは決まりません。具体的な入力は自分の帳簿・ソフトの方法で確認します。
銀行連携をすれば記帳は終わりますか?
取り込みは転記を減らす機能です。売上以外の入金、未払分の精算、私用取引、資料不足まで自動で正しく判断されるとは限りません。初月に登録内容を確認し、その後も月次で照合します。
実際の申告は副業の確定申告の進め方、経費の区分は副業の経費と記録、所得区分は雑所得・事業所得の考え方を併せて確認してください。
編集・運営:みんなの副業 編集部(株式会社NO CAP)/本文作成日:2026年9月7日。制度・サービスの出典は該当箇所に記載しています。練習課題・計算例・テンプレートは編集上の提案です。